
Actualizado el 22 de octubre de 2026, con tasas consultadas el 21 de octubre. Esta página se actualiza el primer día hábil de cada mes.
Seis bancos y apps anuncian 15% de rendimiento anual en una cuenta de la que puedes sacar tu dinero cuando quieras: Revolut, Klar, Ualá, Mercado Pago, DiDi y Plata. Ninguno lo paga sobre todo tu saldo. El tope va de $10,000 en DiDi a $30,000 en Ualá, y el dinero que pasa de ahí gana entre 0% y 8.5%.
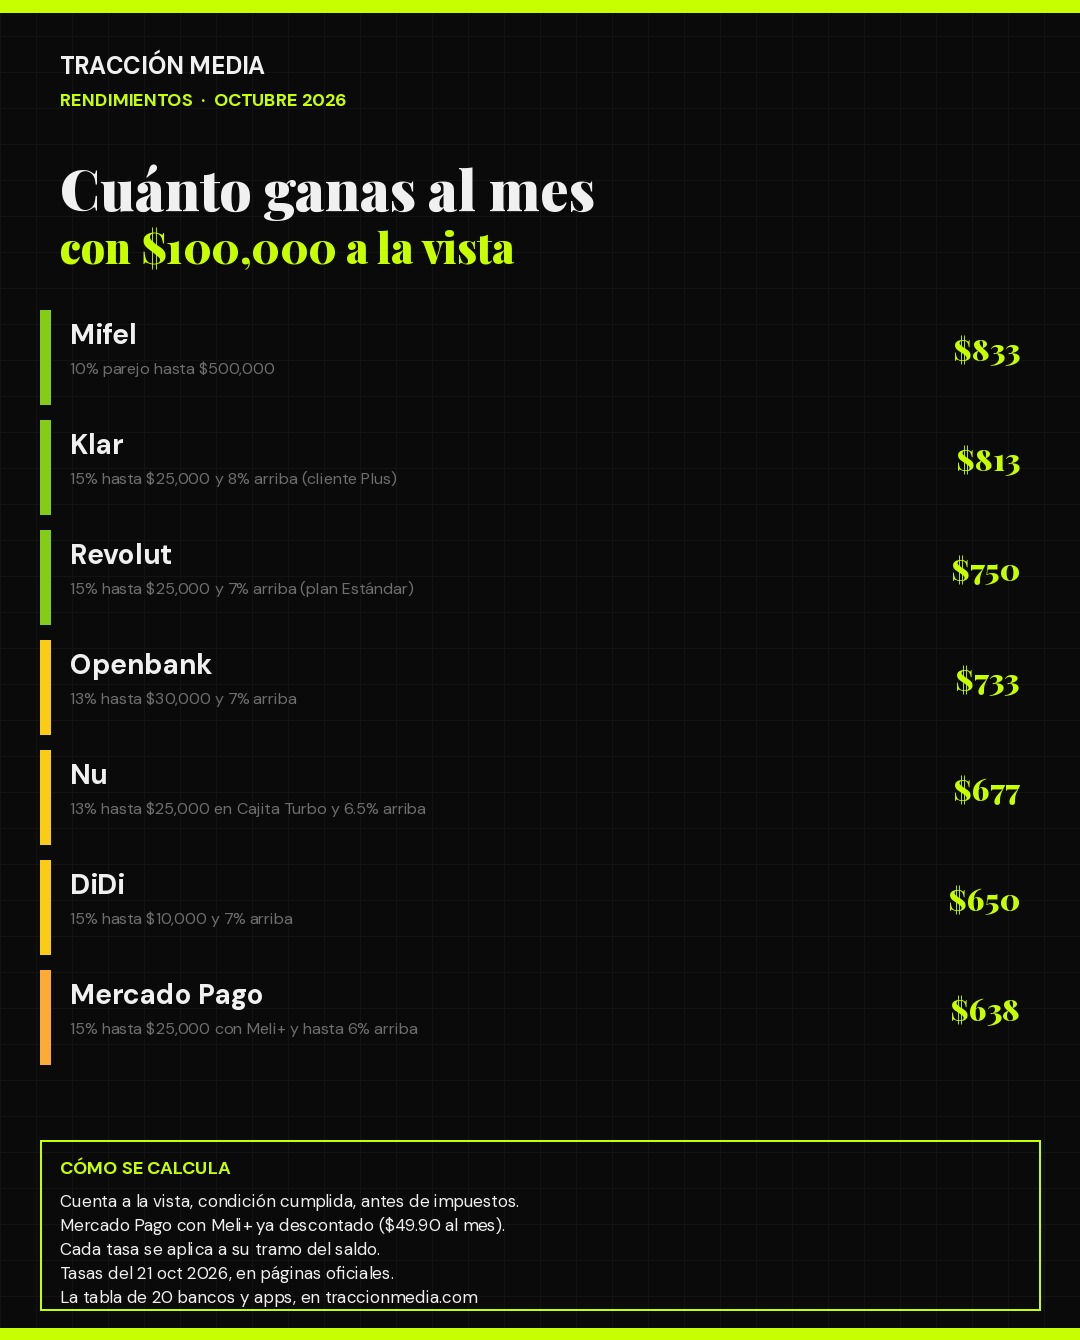
Por eso el que más paga depende de cuánto tengas. Con $10,000, Klar, Revolut, DiDi y Ualá te dan $125 al mes (y Plata, durante sus primeros 60 días). Con $100,000 en una cuenta a la vista, el que más paga es Mifel, un banco que anuncia 10% parejo hasta $500,000: $833 al mes antes de impuestos, contra $677 de Nu y $638 de Mercado Pago con la suscripción ya descontada.
Revisamos la página oficial, los términos y condiciones o el contrato de 23 bancos, SOFIPOs y apps, más la subasta de Cetes del Banco de México. Ninguna empresa pagó por aparecer ni por su lugar en las tablas.
La tabla: cuánto paga cada uno, hasta qué monto y con qué condición
Ordenada de la tasa anunciada más alta a la más baja. «Arriba del tope» es lo que gana el dinero que pasa del límite; «sin la condición», lo que te pagan si no haces lo que pide la promoción. Todas las tasas son anuales y antes de impuestos.
| Institución | Tasa anunciada | Hasta | Arriba del tope | Condición para la tasa alta | Sin la condición | Seguro |
|---|---|---|---|---|---|---|
| Revolut banco | 15% | $25,000 | 7% hasta $1 millón (plan Estándar) | Automática los primeros 30 días; después, 4 compras de $50 o más cada 30 días con la tarjeta en Apple Pay o Google Wallet, o un plan de pago | 7%, según la prensa; Revolut no la publica | IPAB |
| Klar SOFIPO | 15% (Inversión Max) | $25,000 | 8% en su Apartado Flexible | Ser cliente Plus: compras de más de $2,500 al mes con la cuenta, sin costo | Sin Plus no hay Max: 6% en el Apartado Flexible | Prosofipo |
| Ualá banco | 15% | $30,000 | Nada: arriba de $30,000 no paga | Gastar $6,000 al mes con sus tarjetas o recibir ahí una nómina de $6,000 (con $3,000, 12%) | 6.75% | IPAB |
| Mercado Pago institución de fondos de pago electrónico | 15% en Apartados | $25,000 | Hasta 6% | Meli+ activa (desde $49.90 al mes) y el dinero en Apartados; fuera de Apartados, 12% | 12% si ingresas $3,000 al mes; si no, hasta 6% | Ninguno |
| DiDi SOFIPO | 15% | $10,000 | 7% | Ninguna; la cuenta básica recibe hasta 3,000 UDI al mes, unos $26,600 | No aplica | Prosofipo |
| Plata banco | 15% (modo Ultra) | $25,000, solo 60 días | 8.5% con Plata+ o 7% sin ella | Una sola vez por cliente; dura 60 días desde que la abres | Después de los 60 días: 8.5% con Plata+ o 7% | IPAB |
| Nu banco | 13% (Cajita Turbo) | $25,000 | 6.5% en las Cajitas | Una compra de más de $1 cada 30 días con tarjeta Nu; promoción al 18 de noviembre | 6.5% (promocional; el contrato dice 6%) | IPAB |
| Openbank banco | 13% | $30,000 | 7% hasta $1 millón y 6.5% arriba | Una compra, pago de servicio o recarga al mes con tarjeta Open; promoción al 31 de diciembre | 7% | IPAB |
| Mifel banco | 10% | $500,000 | 0.01% | Abrir la Cuenta Digital desde la app; la básica recibe hasta 3,000 UDI al mes, unos $26,600, y la Evoluciona hasta $500,000; campaña al 31 de enero de 2027 | No aplica | IPAB |
| Finsus SOFIPO | 7.01% (Apartado Finsus+) | Sin tope publicado | No aplica | Crear el apartado | 0% en la cuenta principal | Prosofipo |
| Stori SOFIPO | 7% (Apartados) | Sin tope publicado | No aplica | Pasar el dinero a Apartados; promoción del 20 de octubre al 16 de noviembre | 0% fuera de Apartados | Prosofipo |
| BONDDIA fondo de cetesdirecto | 6.34% | Sin tope | No aplica | Ninguna; retiro diario | No aplica | Ninguno; invierte en deuda del gobierno |
| Crediclub (antes Supertasas) SOFIPO | 6.30% | $5 millones | No aplica | Ninguna | No aplica | Prosofipo |
| Cetes a 28 días gobierno federal | 6.23% | No aplica | No aplica | Comprarlos en cetesdirecto; el dinero queda hasta el vencimiento | No aplica | Deuda del gobierno federal |
| Bineo (Banorte) banco | 75% de Cetes (GAT 4.69%) | Sin tope | No aplica | Cuenta bineo total y dinero en Pockets | No publicada | IPAB |
| Hey Banco banco | 4% (Ahorro Hey) | $3 millones | No publicado | Ninguna | No aplica | IPAB |
Tres apps no pagan nada: Spin by OXXO, Albo y Cuenca son instituciones de fondos de pago electrónico y sus contratos dicen que el saldo no genera rendimientos. Fondeadora y Kubo no aparecen aquí porque su mejor tasa es a plazo (más abajo).
Cuánto ganas al mes con $10,000, $25,000, $50,000 y $100,000
La tasa anunciada solo vale hasta el tope. Esta tabla aplica cada tramo a su parte del saldo, con la condición cumplida, y da lo que ganarías en un mes antes de impuestos. La última columna es la tasa que de verdad te queda con $100,000 en cada una.
| Institución | $10,000 | $25,000 | $50,000 | $100,000 | Tasa efectiva con $100,000 |
|---|---|---|---|---|---|
| Mifel | $83.33 | $208.33 | $416.67 | $833.33 | 10% |
| Klar (cliente Plus) | $125.00 | $312.50 | $479.17 | $812.50 | 9.75% |
| Revolut (plan Estándar) | $125.00 | $312.50 | $458.33 | $750.00 | 9% |
| Openbank | $108.33 | $270.83 | $441.67 | $733.33 | 8.8% |
| Nu (Cajita Turbo y Cajitas) | $108.33 | $270.83 | $406.25 | $677.08 | 8.13% |
| DiDi | $125.00 | $212.50 | $358.33 | $650.00 | 7.8% |
| Mercado Pago con Meli+, ya descontados $49.90 | $75.10 | $262.60 | $387.60 | $637.60 | 7.65% |
| Plata después de los 60 días, sin Plata+ | $58.33 | $145.83 | $291.67 | $583.33 | 7% |
| Cetes a 28 días | $51.92 | $129.79 | $259.58 | $519.17 | 6.23% |
| Ualá (gasto de $6,000 al mes) | $125.00 | $312.50 | $375.00 | $375.00 | 4.5% |
| Pagaré digital BBVA a 28 días | $22.08 | $55.21 | $112.50 | $287.50 | 3.45% |
Con $25,000, Klar, Revolut y Ualá te dan $312.50 al mes, y Nu y Openbank, $270.83. El orden cambia cuando pasas el tope. Ualá paga 15% hasta $30,000 y nada arriba de esa cifra, así que con $100,000 te deja $375 al mes, una tasa efectiva de 4.5%, por debajo de los Cetes. DiDi baja de 15% a 7% después de los primeros $10,000. Con $50,000 gana Klar ($479.17) y con $100,000, Mifel, que no tiene esa caída hasta los $500,000. Las cifras suponen el saldo ya depositado: Mercado Pago no da ganancia el mismo mes sobre lo que ingreses arriba de $25,000, y DiDi y la cuenta básica de Mifel limitan los depósitos a unos $26,600 al mes.
Lo que cuesta la tasa alta
En Mercado Pago, el 15% exige Meli+. El plan más barato, Esencial, cuesta $49.90 al mes. Sobre $25,000, pasar de 12% a 15% te da $62.50 al mes, así que la suscripción deja $12.60. Rinde más si sin ella te quedarías en el 6%, porque no ingresas $3,000 al mes, o si ya la pagas por los envíos.
En Plata, el 8.5% pide Plata+, de hasta $39 al mes más IVA según sus términos. Contra el 7% sin suscripción, se paga sola a partir de unos $31,000 ahorrados, o $36,000 con IVA; con menos, cuesta más de lo que suma.
En Revolut, la vía gratis es hacer 4 compras al mes. El plan Premium cuesta $149 más IVA ($172.84) y sobre $25,000 la diferencia entre 15% y 7% es de $166.67 al mes: pagarlo solo por la tasa no alcanza.
En Fondeadora, la Bóveda de 15% pide la tarjeta Metal, que cuesta $2,699 más IVA de emisión ($3,130.84) y una anualidad desde el segundo año. Con $100,000 a 30 días, la diferencia contra su Bóveda de 8% es de $583.33 al mes; la tarjeta se paga en poco más de cinco meses.
Si puedes dejarlo quieto: lo que pagan a plazo
A plazo las tasas suben porque no puedes sacar el dinero antes del vencimiento. Estas son algunas de las más altas que encontramos, con los pagarés de dos bancos grandes como referencia.
| Institución | Plazo | Tasa anual | Monto o condición | Seguro |
|---|---|---|---|---|
| Fondeadora (Bóveda Metal), SOFIPO | 30 días o más | 15% | Hasta $100,000; pide la tarjeta Metal | Prosofipo |
| Stori (Stori Pro), SOFIPO | 60 días | 14.14% | Hasta $10,000; por invitación y con gasto de $2,000 al mes en su tarjeta; promoción al 16 de noviembre | Prosofipo |
| Kubo, SOFIPO | 2 años | 13% | Desde $50 | Prosofipo |
| Kubo, SOFIPO | 1 año | 12% | Desde $50 | Prosofipo |
| Finsus, SOFIPO | 120 días | 11% | Promoción, desde $100 | Prosofipo |
| Stori, SOFIPO | 90 días | 10.57% | Desde $100; su página anuncia una GAT de 13% y su folleto, de 11% | Prosofipo |
| Crediclub, SOFIPO | 364 días | 10% | Desde $1; tasas de octubre | Prosofipo |
| Klar, SOFIPO | 1 año | 9.5% | Cliente Plus; promoción hasta que los depósitos de todos sus clientes sumen $500 millones | Prosofipo |
| Cetes | 2 años | 7.89% | Subasta del 20 de octubre | Gobierno federal |
| Hey Banco (pagaré) | 28 días | 7.5% | Clientes Hey Pro o con suscripción Fan | IPAB |
| Cetes | 1 año | 7.11% | Subasta del 13 de octubre | Gobierno federal |
| Banco Azteca (Plazo Azteca) | 364 días | 7% | Dinero nuevo, primera vez, desde $10,000 | IPAB |
| BanCoppel (pagaré) | 90 días | 6.83% | Dinero nuevo desde $75,000; promoción al 31 de diciembre | IPAB |
| BBVA (pagaré digital) | 28 días | 2.65% | De $2,000 a $49,999 | IPAB |
| Banorte (pagaré) | 28 días | 1.97% | Desde $5,000 | IPAB |
El contraste más grande está en los bancos de siempre. Un pagaré digital de BBVA a 28 días paga 2.65% con menos de $50,000, y uno de Banorte, 1.97%. Los Cetes al mismo plazo pagan 6.23%. Con la inflación en 3.45% anual en septiembre, según el INEGI, esos dos pagarés pierden poder de compra. Si tu horizonte es la jubilación, la comparación es otra: lo que rinde cada Afore en 2026.
¿Cuánto paga Nu de rendimiento?
En las Cajitas de siempre, 6.5% anual: Nu la marca como tasa promocional y su contrato dice 6%. La Cajita Turbo paga 13% hasta $25,000 si haces al menos una compra de más de $1 al mes con cualquier tarjeta Nu; la promoción corre del 8 de octubre al 18 de noviembre de 2026 y Nu dice que puede prorrogarse. Lo que pase de $25,000 se queda en las Cajitas al 6.5%. Con $100,000 repartidos así, Nu paga $677.08 al mes, una tasa efectiva de 8.13%.
Rendimiento de Mercado Pago hoy
Mercado Pago anuncia hasta 15% al año en Apartados y hasta 12% en el saldo disponible, aparte de su cashback, que también tiene tope de $10,000. El 15% exige Meli+ y aplica hasta $25,000 por persona. Sin Meli+, el 12% pide que ingreses al menos $3,000 al mes; si no, la ganancia baja a hasta 6%. Arriba de $25,000 el dinero gana la tasa base del fondo, que su centro de ayuda pone en hasta 6%, y lo que ingreses en un mes por encima de $25,000 no genera ganancia ese mes: si metes $100,000 de golpe, el primer mes solo rinden $25,000. Según sus términos, la ganancia sale de dinero invertido en un fondo de GBM, y ese saldo no lo cubre el IPAB.
Nu vs Mercado Pago y Cetes vs Nu: cuál paga más
Hasta $25,000, Mercado Pago con Meli+ anuncia más: 15% contra 13% de la Cajita Turbo. Con la suscripción descontada, la ventaja desaparece: con $25,000, Mercado Pago deja $262.60 al mes y Nu, $270.83. Con $100,000 también gana Nu, $677.08 contra $637.60, porque arriba del tope Nu sigue en 6.5% y Mercado Pago baja a hasta 6%.
Contra los Cetes a 28 días, que pagaron 6.23% en la subasta del 20 de octubre, las Cajitas normales de Nu pagan casi lo mismo y dejan sacar el dinero cuando quieras. En los Cetes el dinero queda hasta el vencimiento; BONDDIA, el fondo de cetesdirecto que permite retirar a diario, rindió 6.34%.
¿Qué SOFIPO paga más en 2026?
A la vista, DiDi y Klar empatan en 15%: DiDi hasta $10,000 sin pedir nada y Klar hasta $25,000 en su Inversión Max, solo para clientes Plus. A plazo, la tasa más alta es la Bóveda Metal de Fondeadora, 15% hasta $100,000 a 30 días con su tarjeta Metal; Stori paga 14.14% a 60 días hasta $10,000 a clientes invitados, y Kubo, 13% a dos años. Las SOFIPOs tienen una ventaja fiscal: sus intereses no pagan ISR mientras tu saldo promedio no pase de cinco UMA anuales, unos $214,000, según la Ley del ISR.
Si la empresa quiebra: IPAB, Prosofipo o nada
El seguro depende del tipo de empresa que te guarda el dinero. En un banco (Nu, Openbank, Revolut, Plata, Ualá, Mifel, Hey, Bineo y los bancos grandes), el IPAB cubre hasta 400,000 UDI por persona y por banco: $3,543,699 con la UDI del 21 de octubre. En una SOFIPO (DiDi, Klar, Stori, Finsus, Crediclub, Kubo y Fondeadora), el fondo de protección cubre hasta 25,000 UDI por ahorrador y por SOFIPO: $221,481. Mercado Pago, Spin, Albo y Cuenca son instituciones de fondos de pago electrónico y su saldo no tiene ninguno de los dos seguros.
Lo que te retiene el SAT
Los bancos y los Cetes te retienen 0.90% anual sobre tu saldo como pago a cuenta del ISR, según la Ley de Ingresos de 2026; la retención se acredita en tu declaración anual. Con $100,000 son $75 al mes, y eso mueve el orden: Mifel baja de $833.33 a $758.33, y Klar, que es SOFIPO y no retiene con ese saldo, queda arriba con $812.50. Los Cetes a 28 días pasan de 6.23% a 5.33%.
Fuentes y método
Tasas: páginas oficiales, términos y condiciones o contratos consultados el 21 de octubre de 2026: Nu, Cajita Turbo, Mercado Pago, Meli+, Openbank, Revolut, Plata, DiDi, Ualá, Klar, Mifel, Stori, Finsus, Crediclub, Kubo, Fondeadora, Hey Banco, Bineo, Banco Azteca, BanCoppel, BBVA, Banorte, Spin by OXXO, Albo y Cuenca. Para las apps y bancos digitales, la segunda referencia es el comparador tasas.mx (21 de octubre), Xataka México y DPL News; las tasas de Banco Azteca, BanCoppel, BBVA, Banorte, Hey Banco y Bineo vienen de una sola fuente, la página oficial de cada banco.
Cetes: resultados de la subasta del Banco de México del 20 de octubre de 2026 y cetesdirecto para BONDDIA. Seguros: Ley de Protección al Ahorro Bancario (art. 11), Ley de Ahorro y Crédito Popular (art. 105) y UDI del 21 de octubre (8.859247, Banxico). Impuestos: Ley de Ingresos de la Federación 2026 (art. 24) y Ley del ISR (art. 93, con la UMA 2026 de $117.31). Inflación: INEGI, INPC de septiembre de 2026.
Cálculo propio: cada tasa se aplica a su tramo del saldo, en interés simple mensual (tasa anual entre 12), con la condición cumplida y antes de impuestos; a Mercado Pago se le resta Meli+ Esencial. Esto no es una recomendación de inversión: las tasas cambian sin aviso y cada institución fija sus condiciones.
Seis empresas anuncian 15% a la vista, cada una con su tope y su condición. ¿Cuántas cuentas estarías dispuesto a abrir para que todo tu ahorro cobre esa tasa?


