Si eres repartidor o chofer de app en México, el IMSS te descuenta $227.58 al mes cuando ganas el mínimo que exige la ley —$9,582.47 netos— y la plataforma paga $2,131.34 por ti. Es 9.4 veces más de tu bolsillo. El problema no es cuánto te quitan: es que la mayoría de los repartidores en México no llega al umbral para que se lo quiten.
Desde el 1 de julio de 2025 las plataformas digitales son patrones para efectos del Seguro Social. Uber, Uber Eats, DiDi, DiDi Food y Rappi están obligadas a darte de alta, reportar tu ingreso y pagar las cuotas obrero-patronales. La cuota obrera —lo que te descuentan— es de 2.375% de tu salario base de cotización en el tramo bajo y sube a 2.561% cuando ganas $20,000 al mes. La cuota patronal va de 22.2% a 27.8% del mismo salario base, más la prima de riesgo de trabajo.
EL UMBRAL QUE DECIDE TODO: para entrar al régimen obligatorio necesitas generar $9,582.47 netos al mes —un salario mínimo de 2026, a $315.04 diarios— en una sola plataforma. Si repartes en Uber Eats, Rappi y DiDi Food y entre las tres juntas $9,600, no entras. Los ingresos no se suman entre apps.
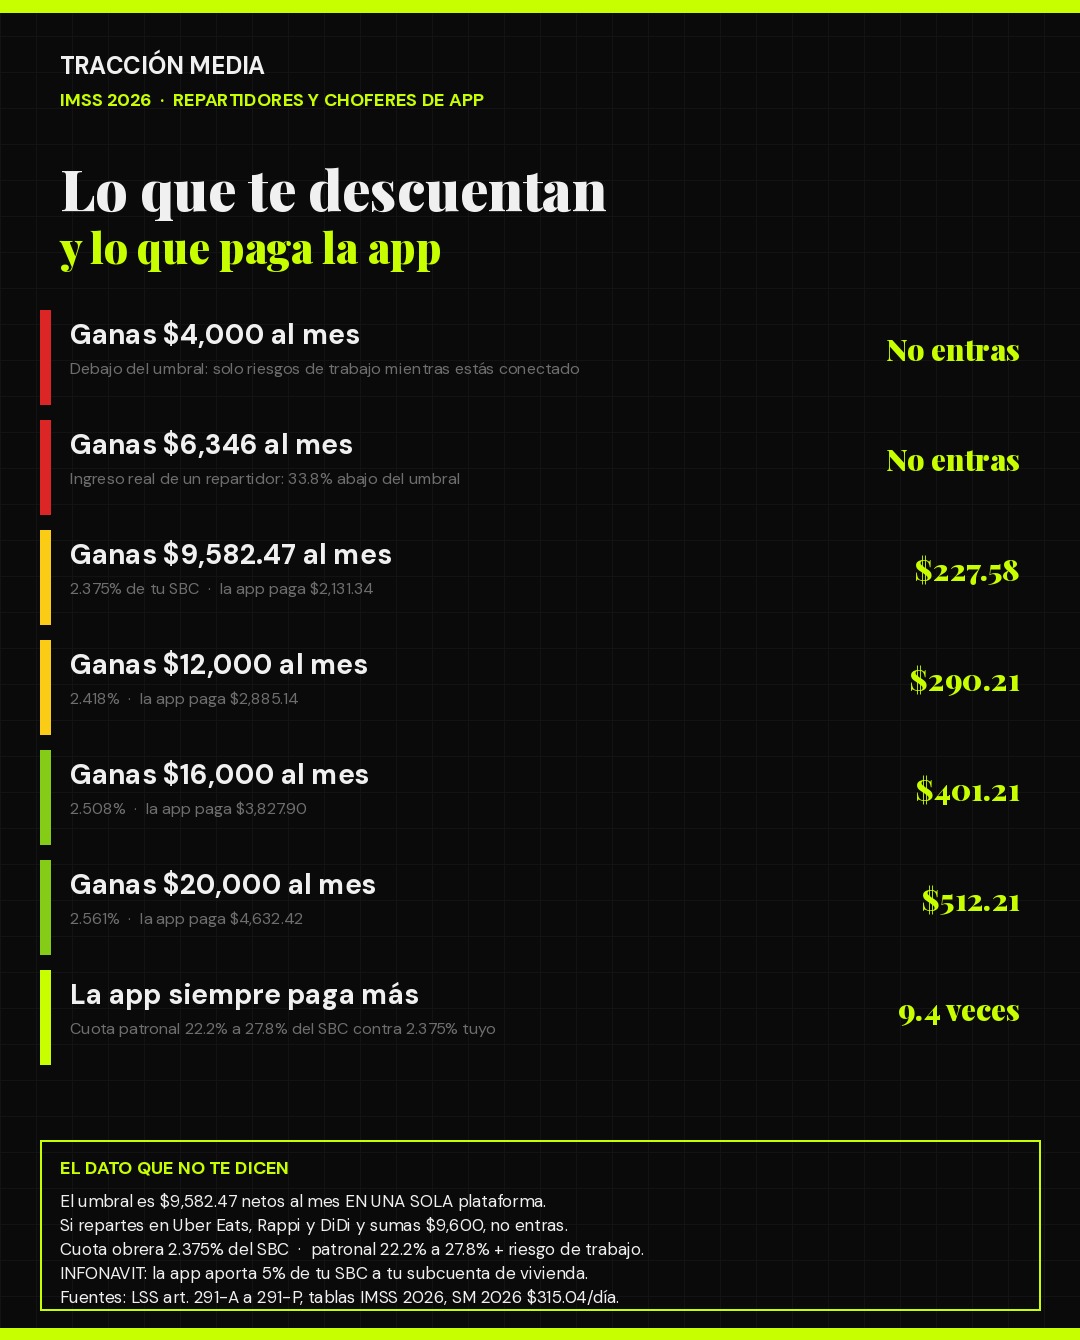
Cuánto te descuentan por nivel de ingreso en 2026
El descuento no es un porcentaje plano. Dos cosas lo mueven: el excedente sobre tres UMA (la UMA 2026 vale $117.31 diarios, así que tres UMA son $351.93) y el escalón progresivo de cesantía que paga la plataforma. Esta es la tabla completa, con el salario base de cotización calculado sobre 30.4 días:
| Tu ingreso neto al mes | SBC diario | Te descuentan | % de tu SBC | Paga la app |
|---|---|---|---|---|
| $4,000 | $131.58 | No entras | — | Solo riesgo de trabajo |
| $6,346 | $208.75 | No entras | — | Solo riesgo de trabajo |
| $9,582.47 (umbral) | $315.21 | $227.58 | 2.375% | $2,131.34 |
| $12,000 | $394.74 | $290.21 | 2.418% | $2,885.14 |
| $16,000 | $526.32 | $401.21 | 2.508% | $3,827.90 |
| $20,000 | $657.89 | $512.21 | 2.561% | $4,632.42 |
La lectura incómoda está en el segundo renglón. Los $6,346 no son un supuesto: es lo que gana al mes, después de gasolina, mantenimiento y comisión, un repartidor promedio de Rappi, Uber Eats o DiDi Food. Le falta 33.8% para tocar el umbral. Su descuento del IMSS es cero, y su cobertura también: solo el seguro de riesgos de trabajo mientras está conectado a la app.
Qué compras con esos $227.58
El descuento se reparte en cuatro ramos. Ninguno es opcional y ninguno te lo devuelven en efectivo:
| Ramo del seguro | Tú (% SBC) | Tú ($/mes) | La app (% SBC) | La app ($/mes) |
|---|---|---|---|---|
| Enfermedades y maternidad, en especie | 0% | $0.00 | 20.4% de 1 UMA | $727.51 |
| Enfermedades y maternidad, en dinero | 0.250% | $23.96 | 0.700% | $67.08 |
| Gastos médicos de pensionados | 0.375% | $35.93 | 1.050% | $100.62 |
| Invalidez y vida | 0.625% | $59.89 | 1.750% | $167.69 |
| Retiro | 0% | $0.00 | 2.000% | $191.65 |
| Cesantía en edad avanzada y vejez | 1.125% | $107.80 | 3.150% a 7.513% | $301.85 |
| Guarderías y prestaciones sociales | 0% | $0.00 | 1.000% | $95.82 |
| INFONAVIT | 0% | $0.00 | 5.000% | $479.12 |
| Total al mes | 2.375% | $227.58 | 22.2% | $2,131.34 |
Los dos renglones que más valen no te cuestan nada: el retiro y el INFONAVIT. La plataforma aporta 2% de tu SBC a tu cuenta de retiro y 5% a tu subcuenta de vivienda —$479.12 al mes en el umbral— sin que tú pongas un peso. Al año son $5,749 de vivienda y $2,300 de retiro que antes de julio de 2025 simplemente no existían para un repartidor.
La trampa de las tres apps
El diseño del umbral premia la exclusividad y castiga la estrategia que usa casi todo el gremio: conectarse a dos o tres aplicaciones a la vez para rellenar las horas muertas. Un repartidor que saca $4,500 en Rappi, $3,200 en Uber Eats y $2,000 en DiDi Food junta $9,700 —por encima del salario mínimo— y no entra al régimen obligatorio en ninguna de las tres, porque ninguna plataforma por separado lo llevó al umbral.
EL NÚMERO QUE LO RESUME: de 1,591,030 repartidores y choferes de app en México, solo 247,900 tienen IMSS completo —15.6%. Los otros 1,343,130 comparten exactamente la misma situación: cero descuento y cero pensión.
Visto como cuenta anual, quien sí entra al umbral paga $2,731 de cuota obrera al año y la plataforma desembolsa $25,576 por él. Para un chofer de Uber o DiDi que factura $22,000 brutos al mes y se queda con $5,000 después de rentar el auto, el cálculo es todavía más áspero: cotiza sobre el ingreso neto que reporta la app, no sobre lo que se lleva a su casa.
Para quien no llega al umbral queda una salida que casi nadie usa: la incorporación voluntaria al régimen obligatorio, donde el trabajador paga la cuota completa —obrera y patronal juntas— por su cuenta. Sobre un SBC de $208.75 diarios, el equivalente a los $6,346 mensuales del repartidor promedio, eso significa desembolsar alrededor de $1,916 al mes de su propio ingreso: 30.2% de todo lo que gana. Es una cifra que explica por qué la afiliación voluntaria nunca despegó en el gremio.
Lo que falta por resolver
El esquema lleva catorce meses de vigencia y su punto ciego sigue igual: la seguridad social se ata a una plataforma y no a la persona. Un trabajador con un patrón formal cotiza sobre su salario completo; un repartidor cotiza sobre lo que cada app decidió que ganó con ella. Nada obliga a sumar.
Si el objetivo era cubrir a un millón y medio de personas, el umbral por plataforma es un filtro que deja fuera al 84.4% del gremio. La pregunta no es si los $227.58 son caros —no lo son—. Es si un descuento que la mayoría nunca verá en su recibo cuenta como seguridad social o como una promesa con letra chica: ¿debería el IMSS sumar los ingresos de todas las apps de un mismo repartidor, aunque eso obligue a repartir la cuota patronal entre competidores que no se hablan entre sí?